Voor talloze zakelijke rijders met een caravan, zware aanhanger of boot dreigt er een D-Day-moment. Vanaf 1 januari 2027 voert de overheid namelijk de pseudo-eindheffing op fossiele personenauto’s in. Een ingewikkelde fiscale term voor een hele simpele boodschap: het wordt voor werkgevers financieel zeer onaantrekkelijk om nog een nieuwe Plug-in Hybride (PHEV) of benzineauto ter beschikking te stellen aan werknemers.
Ben jij zo’n kampeerder die de caravan niet achter een EV wil hangen? Dan is 2026 het absolute sleuteljaar om nog in actie te komen.
Het caravan-dilemma: EV versus Plug-in Hybride
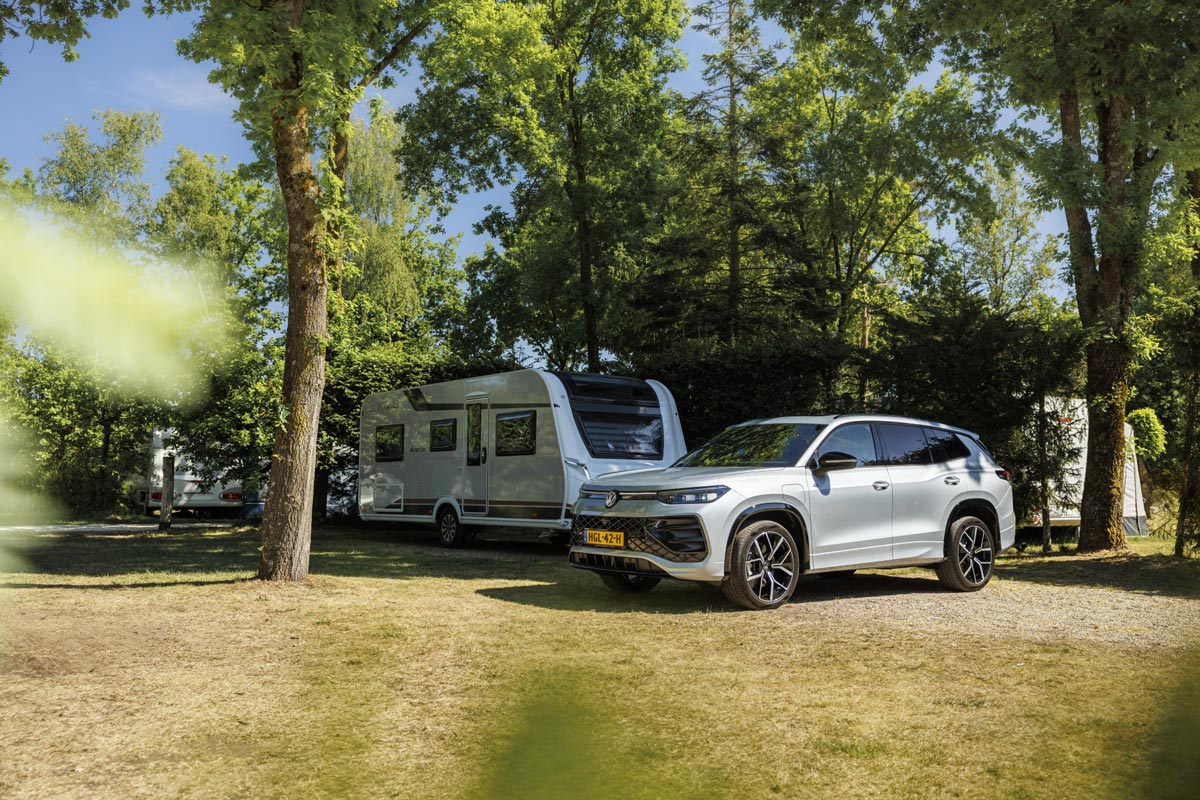
EV’s zijn fantastisch voor het dagelijkse woon-werkverkeer, en ook langere ritten zijn geen probleem meer, maar het koppelen van een caravan van 1.500 kg verandert de situatie.
Een EV levert vaak genoeg kracht, maar het trekgewicht van de auto is een aandachtspunt. De actieradius is echter vaak een dealbreaker voor velen. Deze stort namelijk in zodra er een stroomlijnbrekende sleurhut aan de trekhaak hangt. Een EV die normaal 400 kilometer haalt, staat met een caravan vaak na 150 tot 180 kilometer alweer aan de snellader. Dat maakt dat de reis naar Zuid-Frankrijk of Italië een stuk langer gaat duren.
Voor caravanrijders was de Plug-in Hybride (PHEV) de perfecte uitweg: doordeweeks lokaal emissievrij en fluisterstil naar het werk, en in de zomer zorgeloos op de brandstofmotor de caravan naar de camping sleuren.
De fiscale ‘straf’ op de PHEV vanaf 2027
Aan die ideale tussenoplossing komt voor de zakelijke rijder een einde door de aangekondigde wetgeving.
Vanaf 1 januari 2027 legt de overheid werkgevers een heffing op van 12% van de cataloguswaarde per jaar voor elke nieuw toegekende auto met een verbrandingsmotor die ook privé (of voor woon-werkverkeer) wordt gebruikt.
Wat betekent dat in harde euro’s?
-
Stel: je oog valt in 2027 op een ruime hybride stationwagon of SUV met een flink trekgewicht en een cataloguswaarde van € 50.000.
-
De werkgever moet daarvoor € 6000 per jaar extra afdragen aan de Belastingdienst.
-
De wet verbiedt het de werkgever expliciet om deze heffing door te berekenen aan de werknemer.
Het resultaat laat zich raden: veel bedrijven trappen nu al op de rem en zullen vanaf 2027 een ‘Full EV Only’-beleid voeren. Een nieuwe hybride zit er dan simpelweg niet meer in.
Maakt de overgangsregeling 2026 de reddingsboei?
Gelukkig is er goed nieuws voor wie dit jaar nog een beslissing neemt: het overgangsrecht.
Auto’s op fossiele brandstof of PHEV’s die vóór 1 januari 2027 aan een werknemer ter beschikking zijn gesteld, vallen buiten de nieuwe heffing voor de gehele looptijd van het contract (tot uiterlijk 1 januari 2031).
Sluit je dus in 2026 nog een leasecontract af voor een PHEV met een hoge trekcapaciteit, dan behoudt jouw werkgever het oude fiscale regime gedurende de volledige contractduur van 4 of 5 jaar.
Wat moet je nu doen?
Is jouw huidige leasecontract binnenkort afgelopen of mag je dit jaar een nieuwe auto uitzoeken?
-
Wacht niet tot eind 2026: Houd rekening met de levertijden van nieuwe auto’s. De auto moet daadwerkelijk op kenteken staan en vóór 1 januari 2027 aan jou ter beschikking zijn gesteld om van het overgangsrecht te profiteren.
-
Check het trekgewicht: Kies een hybride met een moderne accutechniek (vaak 80–100 km elektrisch bereik) én voldoende trekgewicht op de papieren.
-
Overleg met je werkgever: Veel bedrijven passen hun car policy nu al aan op de komende regelgeving. Zorg dat je tijdig afstemt of je in 2026 nog gebruik mag maken van het overgangsrecht voor een PHEV.
Wie nu snel schakelt, zit ook de komende vier zomers nog zonder laadstress met de caravan in Frankrijk. Wacht je tot 2027, dan dicteert de rekenmachine van je werkgever dat het een stekkerauto (eentje zonder verbrandingsmotor dus) wordt.